El complemento brecha de género es un extra que la Seguridad Social suma a la pensión de jubilación, de incapacidad permanente o de viudedad por cada hijo que hayas tenido. En 2026 son 36,90 euros al mes por hijo, hasta cuatro, y lo cobran sobre todo las mujeres, aunque desde 2025 los hombres también tienen acceso a él. Es uno de los complementos de la pensión que hay que pedir expresamente: te explicamos quién lo cobra, cuánto es y cómo solicitarlo.
Índice
Qué es el complemento para la reducción de la brecha de género
El complemento para la reducción de la brecha de género es una cantidad fija que se añade a la pensión de quienes han tenido hijos, para compensar lo que la crianza resta a la carrera profesional: años sin cotizar, jornadas reducidas y sueldos más bajos que acaban en una pensión menor. Ese efecto lo sufren sobre todo las mujeres, y por eso la ley lo pensó para ellas.
Existe desde el 4 de febrero de 2021 y sustituyó al antiguo complemento de maternidad, que era un porcentaje de la pensión y exigía dos hijos o más. Si tu pensión es de entre 2016 y el 3 de febrero de 2021, lo que te toca es ese complemento antiguo: lo explicamos en nuestra guía del complemento de paternidad y maternidad.
No es una ayuda que se pida cada año: se reconoce una vez y se cobra todos los meses junto con la pensión, en 14 pagas (también en las pagas extra), mientras cobres la pensión que lo generó.
El complemento seguirá existiendo mientras la diferencia entre la pensión media de jubilación de los hombres y la de las mujeres supere el 5 %.
Quién puede cobrar el complemento brecha de género
Si eres mujer, los requisitos son solo dos, y no se exige ninguna condición más:
Haber tenido uno o más hijos, nacidos con vida o adoptados antes de que se te reconociera la pensión.
Da igual en qué régimen hayas cotizado: se reconoce en todos los regímenes de la Seguridad Social, incluido el de autónomos. Si eres funcionario del régimen de Clases Pasivas, tienes un complemento equivalente con reglas parecidas.
Qué pensiones dan derecho y cuáles no
Dan derecho la jubilación ordinaria, la jubilación anticipada (tanto voluntaria como forzosa), la incapacidad permanente y la viudedad. La única jubilación que lo excluye es la jubilación parcial; cuando pasas de la parcial a la jubilación completa, sí puedes cobrarlo.
No lo cobras si tu pensión es no contributiva, ni si se reconoció antes del 4 de febrero de 2021. Tampoco lo pueden cobrar quienes han sido privados de la patria potestad por sentencia, el padre condenado por violencia contra la madre, ni el padre o la madre condenados por violencia contra sus hijos.
Si cobras varias pensiones
El complemento es uno por persona, aunque cobres a la vez, por ejemplo, una jubilación y una viudedad. Va unido a la pensión que lo generó y, si esa pensión se extingue y te queda otra de las que dan derecho, el complemento pasa a la nueva. Si cotizaste en varios regímenes, se paga una sola vez: en el que estuviste de alta más tiempo.
Si los dos progenitores tienen pensión
Por los mismos hijos, solo puede cobrarlo uno de los dos. Se reconoce al que tenga la suma de pensiones más baja y, si son iguales, al que lo pida primero. Esto importa desde que los hombres pueden pedirlo en las mismas condiciones: si el otro progenitor lo solicita después y su pensión es más baja que la tuya, tu complemento se extingue. Antes de decidirlo, la Seguridad Social tiene que darte audiencia, y el cambio se aplica desde el mes siguiente a la resolución si esta llega en menos de seis meses, o desde el séptimo mes si tarda más.
A los hombres, desde mayo de 2025, la justicia europea les quitó los requisitos extra que antes se les pedían. Sus casos (y el del antiguo complemento de 2016 a 2021) los explicamos en el complemento de paternidad para jubilados.
Cuánto es el complemento brecha de género en 2026
En 2026 el complemento es de 36,90 euros al mes por cada hijo, con un máximo de cuatro. Se cobra en 14 pagas, así que al año suma más de lo que parece:
Hijos
Al mes en 2026
Al año (14 pagas)
1 hijo
36,90 €
516,60 €
2 hijos
73,80 €
1.033,20 €
3 hijos
110,70 €
1.549,80 €
4 o más hijos
147,60 €
2.066,40 €
El importe sube cada año con la revalorización de las pensiones: en 2024 era de 33,20 euros por hijo y en 2025 de 35,90 euros. Es igual para todos, cobres la pensión que cobres.
Dos detalles que juegan a tu favor: el complemento no cuenta para el tope de la pensión máxima, así que lo cobras aunque ya estés en el máximo, y tampoco cuenta como ingreso para el complemento a mínimos. Lo que sí hace es tributar en el IRPF como el resto de tu pensión: no está exento de la declaración de la renta.
💰 Comprueba en unos segundos si te corresponde alguna ayuda más con nuestro simulador gratuito 🔍✨
El complemento no va en una casilla de la solicitud de tu pensión: se pide con un formulario propio, el C-155. Lo ideal es presentarlo a la vez que la solicitud de jubilación, incapacidad permanente o viudedad, para no perder mensualidades.
Si ya cobras la pensión
Si te jubilaste, o te reconocieron la incapacidad o la viudedad, a partir del 4 de febrero de 2021 y no lo pediste entonces, puedes solicitarlo ahora. Hay cuatro formas:
Por internet, en la Sede Electrónica de la Seguridad Social, con Cl@ve o certificado digital. No hace falta firmar el formulario.
Sin certificado ni Cl@ve, a través del registro electrónico general de la Administración (run.gob.es).
En persona, en un centro de atención de la Seguridad Social con cita previa.
Por correo, enviando el formulario firmado.
La única documentación que pide es el certificado de nacimiento del Registro Civil o el Libro de Familia (o la resolución de adopción), salvo que ya los hubieras presentado antes.
El modelo de solicitud C-155, paso a paso
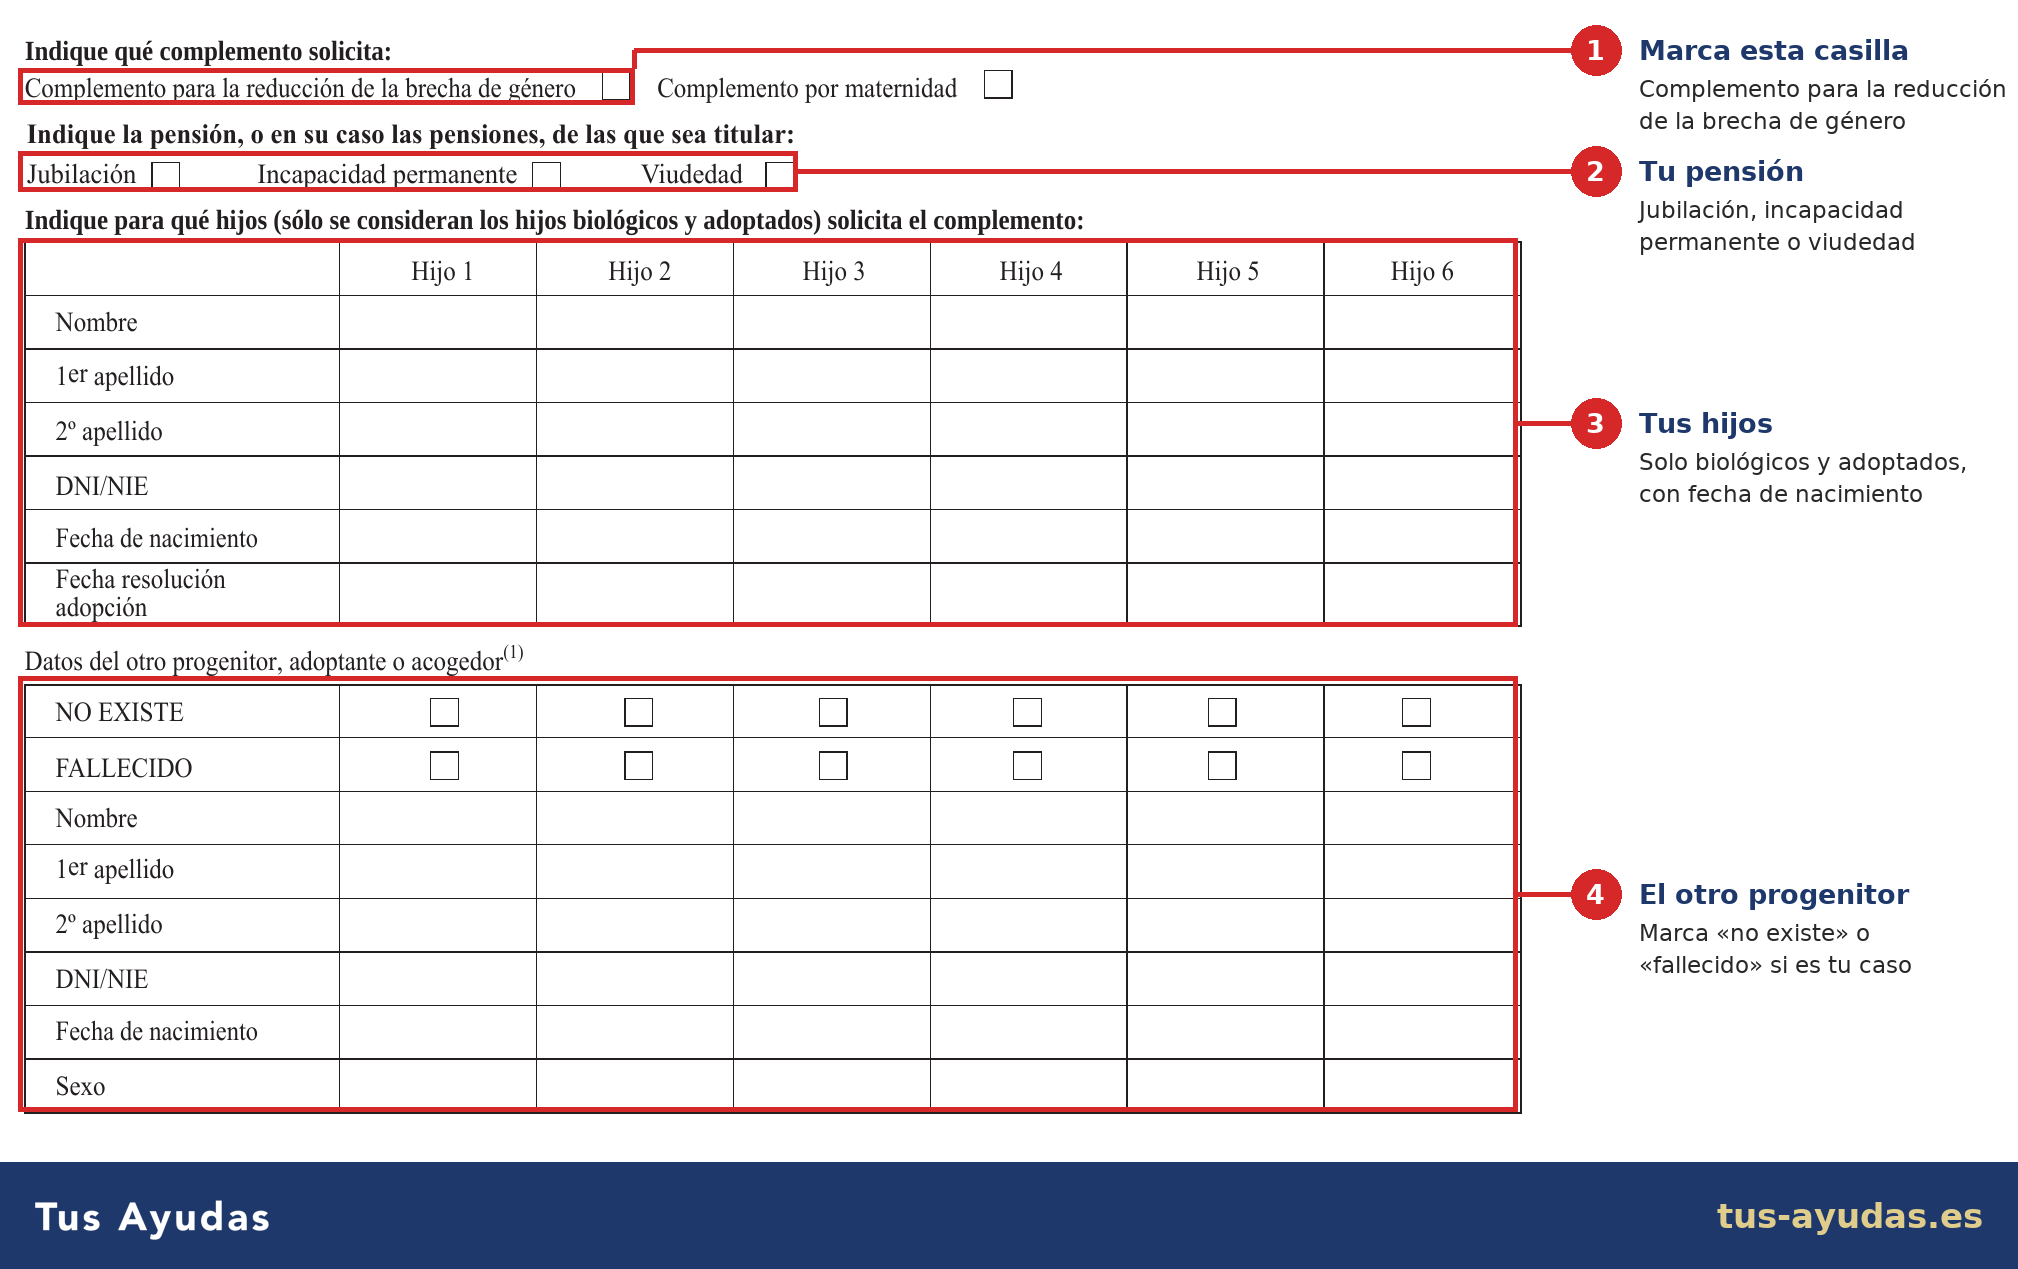
La solicitud se hace con el formulario oficial C-155 de la Seguridad Social, que sirve tanto para este complemento como para el antiguo complemento por maternidad. Puedes descargar el modelo C-155 en PDF desde la web de la Seguridad Social. Tras tus datos personales, la parte que importa tiene cuatro bloques, y es fácil equivocarse de casilla en el primero porque las dos opciones van en la misma línea:
Marca «Complemento para la reducción de la brecha de género», no el de maternidad (ese es el antiguo, para pensiones de 2016 a 2021).
Indica la pensión que cobras: jubilación, incapacidad permanente o viudedad.
Rellena los datos de tus hijos: nombre, apellidos, DNI si lo tienen y fecha de nacimiento (o de la resolución de adopción). El formulario admite hasta seis, aunque el complemento se paga por un máximo de cuatro.
Añade los datos del otro progenitor o marca «no existe» o «fallecido». La Seguridad Social los necesita para saber a quién de los dos le corresponde.
Qué hacer si te lo deniegan
Si te lo deniegan, antes de ir a juicio tienes que presentar una reclamación previa ante el INSS en un plazo de 30 días. El INSS tiene 45 días para contestar; si no lo hace, se entiende denegada y tienes otros 30 días para presentar la demanda. Las respuestas te llegan como notificaciones de la Seguridad Social, así que conviene revisarlas.
¿El complemento brecha de género es retroactivo?
Solo en parte. Lo ideal es pedirlo junto con la pensión, para no perder mensualidades. Si lo pides más tarde, lo normal es que la Seguridad Social solo te pague los tres meses anteriores a la solicitud, como con el resto de prestaciones.
Importante
Cada mes que tardas en pedirlo es dinero que no recuperas: con dos hijos, 73,80 euros por mensualidad. Si tu pensión es posterior a febrero de 2021 y no lo cobras, pídelo cuanto antes.
La excepción son los hombres a los que antes se les negaba: si su pensión es anterior al 15 de mayo de 2025, el INSS les paga los atrasos desde la fecha de la pensión. Lo detallamos, con el antiguo complemento de maternidad, en la guía del complemento de paternidad. Otros beneficios por tener hijos que mejoran la pensión son las cotizaciones ficticias por cuidado de hijos, que suman tiempo cotizado.
Otras preguntas frecuentes
👩¿Quién puede cobrar el complemento de brecha de género?
Las personas con una pensión contributiva de jubilación (salvo la jubilación parcial), incapacidad permanente o viudedad reconocida a partir del 4 de febrero de 2021 y que hayan tenido uno o más hijos nacidos con vida o adoptados antes de esa pensión. Lo cobran sobre todo las mujeres, pero desde 2025 los hombres pueden pedirlo en las mismas condiciones. Por los mismos hijos solo lo cobra uno de los dos progenitores: el que tenga la suma de pensiones más baja.
💶¿Cuánto se cobra por complemento de brecha de género?
En 2026 son 36,90 euros al mes por cada hijo, con un máximo de cuatro (147,60 euros al mes), y se cobra en 14 pagas junto con la pensión. No cuenta para el tope de la pensión máxima ni como ingreso para el complemento a mínimos, pero tributa en el IRPF como el resto de la pensión.
📝¿Cómo solicitar el complemento por brecha de género si ya estoy jubilado?
Con el formulario C-155 de la Seguridad Social, marcando la casilla del complemento para la reducción de la brecha de género. Puedes presentarlo en la Sede Electrónica con Cl@ve o certificado digital, en run.gob.es si no tienes ninguno, por correo o en un centro de la Seguridad Social con cita previa, con el certificado de nacimiento o el Libro de Familia. Si lo pides después de la pensión, te pagan los tres meses anteriores a la solicitud.
🚫¿Qué jubilados no pueden cobrar el complemento de brecha de género?
Quienes tienen una pensión reconocida antes del 4 de febrero de 2021 (si es de 2016 en adelante y tienen dos o más hijos, les corresponde el antiguo complemento de maternidad), quienes están en jubilación parcial y quienes cobran una pensión no contributiva. Tampoco quienes han sido privados de la patria potestad, el padre condenado por violencia contra la madre ni el padre o la madre condenados por violencia contra sus hijos.
Periodista (Graduado en Periodismo). Ha trabajado como redactor en Europa Press y en El Español (Omicrono y El Androide Libre), donde firmaba como Alex Branco. Desde 2025 se especializa en ayudas, subvenciones y prestaciones públicas en Tus-Ayudas.es, donde redacta la mayoría de las guías y verifica cada dato en fuentes oficiales (BOE, boletines autonómicos y Seguridad Social).