Comprar un piso de segunda mano en Madrid pasa por el Impuesto de Transmisiones Patrimoniales, y el recibo no es pequeño: un 6 % del valor de la vivienda. La propia Comunidad tiene bonificaciones que, según el caso, pueden recortar ese pago o dejarlo directamente en cero, y ya ha anunciado una rebaja al 4 % para los menores de 40 años que todavía tiene que aprobarse. Aquí tienes una a una las rebajas autonómicas de Madrid que reducen este impuesto, a quién le toca cada una y cuáles no se pueden sumar entre sí.
Índice
Cuánto se paga de ITP en Madrid y qué parte te puedes ahorrar
El Impuesto de Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD) es un tributo cedido a las comunidades autónomas, así que cada una fija sus tipos y sus bonificaciones. En Madrid el tipo general es claro: la compra de un inmueble de segunda mano tributa al 6 %.
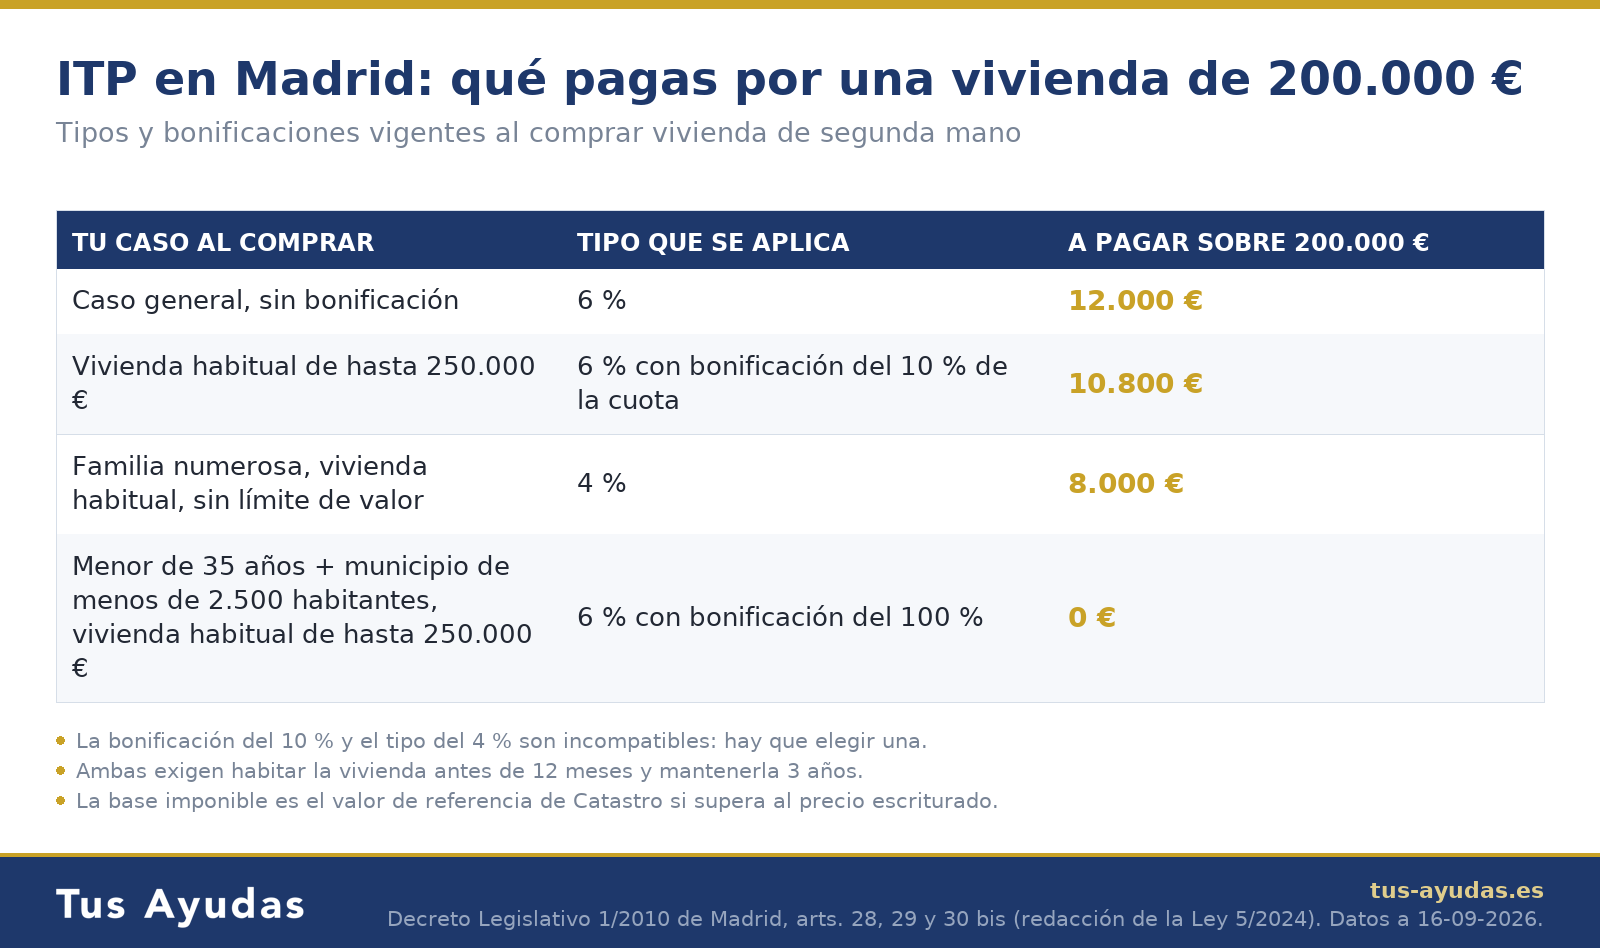
Ese 6 % es el gasto grande de una compra de vivienda en Madrid, y va aparte del precio: sobre una casa de 200.000 euros son 12.000 euros que el comprador tiene que tener ahorrados para pagarlos tras la firma de la escritura. A eso se suman notaría, registro y gestoría, y después llegan los gastos recurrentes de ser propietario, empezando por el IBI.
El AJD, el impuesto que aparece cuando no hay ITP
El Actos Jurídicos Documentados es el hermano del ITP y se paga por la escritura, pero los dos no se solapan: la ley del impuesto reserva el AJD a las escrituras que no están ya sujetas al ITP, y la compraventa de una vivienda usada siempre lo está. Donde el AJD sí aparece es en la obra nueva, que paga IVA en lugar de ITP, y en Madrid no tiene un tipo único: va por tramos según el valor de la vivienda. Su tramo más alto, el 0,75 %, coincide en cifra con el tipo general que se aplica al resto de documentos notariales, pero son dos reglas distintas. Si estás comparando una vivienda nueva con una usada, las ayudas para comprar vivienda también cambian según el caso.
Qué compras
Impuesto que pagas
Tipo en Madrid
Vivienda de segunda mano
ITP (transmisiones onerosas)
6 %
Escritura de vivienda nueva hasta 120.000 €
AJD
0,4 %
Escritura de vivienda nueva de más de 120.000 € y hasta 180.000 €
AJD
0,5 %
Escritura de vivienda nueva de más de 180.000 €
AJD
0,75 %
Vivienda protegida de hasta 90 m² útiles sin exención
AJD
0,2 %
Coche usado entre particulares
ITP (bienes muebles)
4 %
Con esa foto delante se entiende por qué las bonificaciones importan tanto: descontar un 10 % de la cuota o pasar del 6 % al 4 % pueden suponer cientos o miles de euros en una operación normal. Y en Madrid hay cinco rebajas vigentes que un particular puede usar: dos grandes en el ITP y tres más repartidas entre el ITP y el AJD.
La bonificación del 10 % si tu vivienda cuesta 250.000 euros o menos
Es la más general y la que más gente puede pedir. La Comunidad reconoce a las personas físicas que compren un inmueble destinado a ser su vivienda habitual una bonificación del 10 % de la cuota del ITP. El límite es claro: solo se aplica cuando el valor del inmueble es igual o inferior a 250.000 euros, contando los anejos y la plaza de garaje que compres junto con la casa.
Un matiz que hay que tener claro antes de echar cuentas: comprando de segunda mano, el AJD no entra en juego. Como la escritura ya tributa por ITP, no vuelve a pagar Actos Jurídicos Documentados. Las rebajas gemelas en el AJD (el 10 % y la de familia numerosa) sirven para la compra de vivienda nueva, que paga IVA en lugar de ITP y por eso sí liquida AJD por la escritura.
Los dos requisitos que hay que cumplir después de firmar
La rebaja no se agota el día de la escritura: exige dos compromisos posteriores. El primero, que habites la vivienda antes de doce meses desde la compra o el fin de las obras. El segundo, que sigas viviendo en ella al menos tres años continuados. La definición de vivienda habitual que se usa es la del IRPF, la misma que se aplica en las deducciones de la renta.
Importante
Si incumples cualquiera de los dos plazos, pierdes la rebaja: tienes un mes desde el incumplimiento para presentar una autoliquidación complementaria con el tipo general, más intereses de demora. La ley hace una excepción cuando una circunstancia te obliga a cambiar de vivienda, como casarte o separarte, un traslado laboral o conseguir un primer empleo o uno más ventajoso. Tenlo en cuenta antes de comprar pensando en mudarte al poco tiempo.
El 100 % para menores de 35 años en municipios de menos de 2.500 habitantes
La rebaja más potente de Madrid no es una ayuda aparte: es la misma bonificación del 10 %, que sube al 100 % cuando se cumplen dos condiciones a la vez. Que el comprador sea menor de 35 años y que la vivienda esté en un municipio de menos de 2.500 habitantes, según los datos del INE a 1 de enero del año anterior al de la compra.
Al ser la misma bonificación, arrastra las mismas condiciones: el inmueble no puede pasar de 250.000 euros, tienes que empezar a vivir en ella en doce meses y seguir viviendo en ella al menos tres años seguidos. En la práctica, un menor de 35 años que compre en un pueblo pequeño de la sierra o del sureste madrileño no paga nada de ITP, y la Comunidad tiene 70 municipios por debajo de ese umbral, según el padrón del INE a 1 de enero de 2025, que es el que cuenta para una compra de 2026.
El 4 % para familias numerosas y por qué no se suma al 10 %
El tipo baja del 6 % al 4 % cuando el inmueble va a ser la vivienda habitual de una familia numerosa. Es una vía distinta de la anterior: aquí no se descuenta una parte de la cuota, sino que se aplica un tipo de gravamen menordesde el principio.
Su gran ventaja es que no tiene límite de valor del inmueble. Donde la bonificación del 10 % se corta en 250.000 euros, el 4 % de familia numerosa vale para una vivienda de cualquier precio. A cambio, exige tres cosas: tener el título de familia numerosa vigente en la fecha de la compra (el devengo), que la casa sea la vivienda habitual de la familia y que, si ya tienes otra vivienda habitual, la vendas dentro de los dos años anteriores o posteriores. Y, igual que con la bonificación del 10 %, tienes que empezar a vivir en ella en doce meses y seguir al menos tres años seguidos. El título vale aunque esté expedido por otra comunidad autónoma, porque la condición de familia numerosa es estatal, como explicamos en la guía de ayudas para familia numerosa.
Incompatible con la bonificación del 10 %: hay que elegir
La norma madrileña zanja la duda que más dinero mueve de todo el impuesto: la bonificación del 10 % es incompatible con el tipo del 4 % de familia numerosa. No se pueden sumar: hay que elegir. En el AJD de la vivienda nueva ocurre lo mismo, con una bonificación del 95 % para la familia numerosa, también incompatible con la del 10 %. La elección también pesa en la hipoteca: lo que no pagas de impuesto es dinero que no tienes que pedir al banco para cubrir los gastos.
Concepto
Bonificación del 10 %
Tipo del 4 % familia numerosa
Quién puede usarla
Cualquier persona física que compre su vivienda habitual
Solo familias numerosas, para su vivienda habitual
Límite de valor
250.000 €
Sin límite
Efecto en el ITP
10 % menos de cuota (100 % si tienes menos de 35 años y el municipio no llega a 2.500 habitantes)
El tipo baja del 6 % al 4 %
Efecto en el AJD (solo en vivienda nueva)
10 % o 100 % de la cuota gradual
95 % de la cuota gradual
¿Se pueden sumar?
No: son incompatibles, hay que elegir una
Cuál de las dos te conviene, con números
La cuenta, por tanto, hay que hacerla antes de firmar, y sale sola. Para una familia numerosa que compra por debajo de 250.000 euros, el 4 % gana siempre que cumplas sus requisitos: pagar el 4 % es menos que aplicar un 10 % de descuento sobre el 6 %, que deja un 5,4 % efectivo. La única excepción es tener además menos de 35 años y comprar en un municipio de menos de 2.500 habitantes, porque entonces la bonificación sube al 100 % y esa sí bate al 4 %. Y si eres familia numerosa y la vivienda pasa de 250.000 euros, ni siquiera hay que decidir: la única puerta abierta en el ITP es el 4 %. Merece la pena repasar además los demás descuentos del título, porque el ahorro no termina en el impuesto.
Sobre una vivienda de 200.000 euros la diferencia se cuenta en miles: frente a los 12.000 euros que paga el caso general, la bonificación del 10 % ahorra 1.200 euros, el tipo del 4 % de familia numerosa ahorra 4.000 euros y la bonificación del 100 % ahorra los 12.000 euros enteros.
La rebaja del ITP al 4 % y del AJD para menores de 40 años anunciada para 2027
El 5 de octubre de 2026 la Comunidad de Madrid anunció dos rebajas nuevas para que los jóvenes puedan comprar casa. Según la Comunidad, las dos irán en los Presupuestos regionales de 2027, cuyo proyecto de ley tiene que aprobar el Consejo de Gobierno este mes de octubre. Por ahora son solo un anuncio: no están en vigor ni hay texto publicado, y no se podrán aplicar hasta que la Asamblea de Madrid apruebe la ley. Hasta entonces, un comprador de menos de 40 años paga lo que ya has visto arriba.
ITP de la vivienda de segunda mano: del 6 % al 4 %. Para menores de 40 años que compren su vivienda habitual, siempre que no supere los 450.000 euros.
AJD de la vivienda de obra nueva: al 0,4 %. Para menores de 40 años que compren una vivienda nueva, frente al 0,75 % que hoy paga la escritura de más de 180.000 euros.
Según la Comunidad, la rebaja del ITP llegaría a unos 40.000 jóvenes con un ahorro medio de unos 2.850 euros por persona, y la del AJD a unos 4.200. Sobre un piso de segunda mano de 300.000 euros, que hoy no puede usar la bonificación del 10 % porque pasa de 250.000, el impuesto bajaría de 18.000 a 12.000 euros: el mismo 4 % que ya tienen las familias numerosas, pero solo por la edad. Para muchos jóvenes el problema no es el impuesto, sino la entrada, y para eso ya funciona el Plan Mi Primera Vivienda, que avala parte de la hipoteca.
🏠 Si tienes menos de 40 años, descubre en unos segundos qué ayudas a la compra de vivienda puedes pedir ya, sin esperar a 2027 🔍✨
La Comunidad no ha publicado aún el texto de la rebaja, así que quedan dudas que solo resolverá la ley: desde qué fecha exacta se aplicará, si pedirá un límite de renta o que sea la primera vivienda, si la rebaja del AJD tendrá también un tope de precio o exigirá que sea tu vivienda habitual, y cómo encaja con la bonificación del 10 % y con el 100 % de los menores de 35 en municipios pequeños. En principio, el impuesto se calcula con las reglas vigentes en la fecha de la compra: si escrituras antes de que entre en vigor, pagarás el tipo de hoy, salvo que la ley diga otra cosa. Actualizaremos esta guía en cuanto la Asamblea apruebe el texto.
Las otras bonificaciones del ITP y del AJD en Madrid
Más allá de las dos grandes, la norma madrileña guarda otras tres rebajas que también afectan a un particular corriente:
Subrogación y novación de hipoteca: bonificación del 100 % de la cuota gradual del AJD. Si cambias tu préstamo hipotecario de banco o cambias el plazo, el tipo de interés o el sistema de amortización (no vale si amplías o reduces el capital) y el préstamo es para tu vivienda habitual, no tendrás que pagar AJD por ese trámite en Madrid. Tienes los pasos en la guía de la subrogación de hipoteca.
Vivienda protegida de hasta 90 metros cuadrados útiles: AJD al 0,2 %. Se aplica cuando la operación no está ya exenta. Si el comprador es familia numerosa, ese límite se amplía según la ley de familias numerosas, pero pasa a medirse en superficie construida: cambia la unidad, no solo la cifra, así que los dos límites no son comparables entre sí. Es un incentivo directo para quien accede a una VPO en Madrid o a cualquier otra modalidad de vivienda protegida.
Bienes muebles de menos de 500 euros: bonificación del 100 % del ITP. Cubre las compraventas pequeñas entre particulares, que en la práctica quedan libres de impuesto. No vale para vehículos que deban estar inscritos en un registro de tráfico, ni para objetos de metales preciosos cuando los compra quien está obligado a llevar el libro-registro de metales preciosos (joyeros, compraventa de oro), ni para empresarios o profesionales cuando el bien lo destinan a su actividad.
Lo que no tiene rebaja en este impuesto
Atención
En Madrid no existe ninguna bonificación del ITP ni del AJD por discapacidad. El beneficio fiscal por discapacidad vive en el IRPF y en otros tributos, no en este impuesto. Donde sí hay una ventaja fiscal específica al comprar es en el IVA reducido del coche adaptado, que es un impuesto distinto.
Tampoco hay que confundir este impuesto con el que se paga al heredar o al recibir una donación, que es otro tributo cedido con sus propias reglas y sus propias rebajas madrileñas, explicadas en la guía del impuesto de sucesiones en Madrid.
Sobre qué valor se calcula el ITP: el valor de referencia de Catastro
Aquí está el error más caro que se comete al presupuestar una compra. Desde el 1 de enero de 2022, cuando entró en juego la ley antifraude, la base imponible del ITP ya no es lo que las partes pacten libremente: la ley del impuesto ordena tomar el valor de referencia de Catastro a la fecha del devengo.
Qué pasa si el precio de la escritura es más alto
La regla es la del importe mayor, sin excepciones. Si el precio pactado o el valor declarado superan al valor de referencia, se paga por el más alto de los dos, no por el de Catastro. Dicho de otra forma: el valor de referencia funciona como suelo, nunca como techo. Y si el inmueble no tiene valor de referencia asignado, la base es la mayor entre el valor declarado, el precio pactado y el valor de mercado.
No se puede impugnar por libre ni de forma preventiva. Solo hay dos vías: recurrir la liquidación que practique la Administración o pedir la rectificación de tu propia autoliquidación una vez presentada. En ese procedimiento, la Comunidad debe pedir un informe del Catastro, que es vinculante y ratifica o corrige el valor. Ten presente además que el inmueble pasa a formar parte de tu patrimonio, algo que se mira al solicitar otras ayudas públicas.
Cómo y cuándo se paga el ITP en Madrid
El ITP lo paga quien compra: la ley lo dice sin rodeos para las transmisiones de bienes y derechos. El vendedor no paga ITP, aunque en una compraventa es él quien responde de la plusvalía municipal.
El plazo es de 30 días hábiles desde la firma, no naturales. Es un matiz que da aire: los sábados, domingos y festivos no cuentan. El impuesto se autoliquida con el modelo 600, que se rellena y se paga con certificado digital en la oficina virtual tributaria de la Comunidad de Madrid. Las bonificaciones no las aplica nadie de oficio: las indicas tú al rellenar la autoliquidación.
Si vas a hacer varios trámites con la Comunidad, la Cuenta Digital de Madrid centraliza buena parte de las gestiones. Y recuerda que el ITP no se deduce en la declaración de la renta, aunque sí forma parte del valor de adquisición cuando algún día vendas la vivienda.
Cuándo no pagas ITP en Madrid
No todas las operaciones inmobiliarias pasan por este impuesto, y confundirlas es lo que dispara los presupuestos:
Vivienda de obra nueva: pagas IVA, no ITP. La compra al promotor tributa al 10 % de IVA, más el AJD de la escritura. Por eso una casa nueva sale porcentualmente más cara en impuestos que una usada con bonificación.
Vivienda protegida de régimen especial o de promoción pública: IVA al 4 %. Es el tipo superreducido que la ley del IVA reserva a estas entregas cuando las hace el promotor, garajes y anexos incluidos, con un máximo de dos plazas.
Alquiler de vivienda para uso estable y permanente: exento desde marzo de 2019. Los contratos de alquiler de vivienda habitual están exentos de ITP, así que el inquilino no paga este impuesto por el contrato. Si estás buscando piso, mira las ayudas al alquiler y el Plan Vive de Madrid.
Coche usado entre particulares: sí se paga, al 4 %. Madrid no ha fijado un tipo propio para bienes muebles, así que rige el 4 % general del Estado. No hay cuota fija ni un tipo distinto para motos o vehículos antiguos.
Antes de cerrar la compra, merece la pena repasar las deducciones autonómicas de la renta en Madrid, porque algunas están pensadas justo para el año en que compras o alquilas, y se pierden si no se aplican en esa declaración.
🔑¿Tiene que ser mi primera vivienda para pagar menos ITP en Madrid?
No hace falta que sea la primera. La bonificación madrileña se aplica a tu vivienda habitual, sea tu primera casa o no: tienes que empezar a vivir en ella en doce meses, seguir al menos tres años y que no pase de 250.000 euros. Con eso descuentas un 10 % de la cuota, y la misma bonificación sube al 100 % si además tienes menos de 35 años y compras en un municipio de menos de 2.500 habitantes. Si eres familia numerosa, el tipo baja al 4 %, y si tu vivienda habitual anterior es tuya (o de otro titular de la familia), tienes que venderla en los dos años antes o después de la compra.
💶¿Cuánto ITP se paga en Madrid por un piso de 300.000 euros?
Con el tipo general del 6 %, 18.000 euros. Al pasar de 250.000 euros no puedes usar la bonificación del 10 % ni la del 100 %. Si eres familia numerosa y va a ser tu vivienda habitual, pagas el 4 %: 12.000 euros. Un menor de 40 años que la compre como vivienda habitual (el anuncio pone un tope de 450.000 euros) pagaría lo mismo si se aprueba tal como se ha anunciado la rebaja de la Comunidad, que todavía no está en vigor.
🚘¿El garaje que compro con el piso cuenta para el tope de 250.000 euros?
Sí. Los anejos y las plazas de garaje que compres junto con la vivienda, en la misma operación, se suman a su valor para el tope de 250.000 euros de la bonificación del 10 % (y del 100 %). Si con ellos el total pasa de esa cifra, no puedes aplicar la bonificación: el tope se mira sobre el conjunto, no solo sobre el piso.
⏰¿Qué pasa si presento el modelo 600 fuera de plazo?
Si lo presentas tarde por tu cuenta, antes de que Hacienda te lo reclame, no hay sanción, pero pagas un recargo: un 1 % más un 1 % adicional por cada mes completo de retraso, y a partir de los 12 meses un 15 % más intereses de demora. Si es Hacienda quien lo detecta antes, puede sancionarte.
Periodista (Graduado en Periodismo). Ha trabajado como redactor en Europa Press y en El Español (Omicrono y El Androide Libre), donde firmaba como Alex Branco. Desde 2025 se especializa en ayudas, subvenciones y prestaciones públicas en Tus-Ayudas.es, donde redacta la mayoría de las guías y verifica cada dato en fuentes oficiales (BOE, boletines autonómicos y Seguridad Social).