Cómo hacer una factura siendo autónomo: datos obligatorios, IVA, IRPF y modelo
El 29 octubre 2026 por Alexandre Branco Lopes - 13 minutos de lectura
💰 Si acabas de hacerte autónomo, descubre en unos segundos qué ayudas para tu negocio puedes pedir, además de que te retengan menos IRPF si eres profesional 🔍✨
Para hacer una factura necesitas poner tus datos y los de tu cliente, un número correlativo, la fecha, lo que cobras, el IVA y, si eres profesional y trabajas para empresas o para otros autónomos, la retención de IRPF. Y si acabas de empezar como profesional y no ejerciste ninguna actividad profesional el año anterior, puedes facturar con una retención del 7 % en vez del 15 % el año en que empiezas y los dos siguientes. Te explicamos qué datos son obligatorios, cómo se calculan el IVA y el IRPF con un ejemplo, qué tipo de factura te toca y con qué herramienta gratuita de Hacienda puedes hacerla. Es la primera gestión de quien empieza en el empleo por cuenta propia como autónomo.
Índice
Qué datos tiene que llevar una factura
Una factura completa (la normal, la que haces a un cliente cualquiera) tiene que incluir una serie de datos fijos. Si falta alguno, Hacienda puede considerar que la factura incumple los requisitos. Estos son los datos principales:
Número y, si usas, serie. La numeración tiene que ser correlativa dentro de cada serie: 1, 2, 3… sin saltos.
Fecha de expedición, y también la fecha de la operación si es distinta (por ejemplo, si haces el trabajo en marzo y lo facturas en abril).
Nombre y apellidos o razón social completa, tuyos y de tu cliente.
Tu NIF y, en casi todos los casos, el de tu cliente (lo vemos justo debajo).
Domicilio, el tuyo y el del destinatario.
Descripción de lo que vendes o del servicio, con el precio unitario sin impuestos y los descuentos que no estén ya incluidos en ese precio.
Tipo de IVA aplicado y la cuota de IVA, que va por separado.
Sobre el NIF del cliente: es obligatorio cuando la operación se hace dentro del territorio del IVA (no en Canarias, Ceuta ni Melilla) y tú estás establecido en él, en las entregas intracomunitarias exentas y cuando el cliente es quien declara el IVA. En la práctica, aparece en casi todas las facturas completas que hace un autónomo de la Península o Baleares a clientes de allí.
Las menciones especiales que a veces hay que añadir
Hay casos en los que la factura necesita una frase concreta:
Si la operación está exenta de IVA, hay que indicar que está exenta (o citar el precepto que la exime).
Si el que declara el IVA es tu cliente, va la mención «inversión del sujeto pasivo».
Si estás en el régimen especial del criterio de caja, la factura lo tiene que decir con esas mismas palabras.
Puedes usar series distintas (por ejemplo, una por cada local o por año), pero las facturas rectificativas van siempre en una serie propia.
La retención de IRPF no está en la lista de datos obligatorios del reglamento de facturación. Lo habitual, cuando tu cliente tiene que retenerte, es reflejarla en la factura y restarla del total, para que ambos sepáis cuánto se paga de verdad.
Cómo calcular el IVA y la retención de IRPF de una factura
Los dos se calculan sobre la base imponible, es decir, sobre el precio sin IVA. Primero sumas el IVA y después restas la retención.
El IVA: 21 %, 10 % o 4 %
El tipo general es el 21 %. El tipo reducido de IVA es el 10 % y el superreducido el 4 %, para los bienes y servicios que enumera la ley. Algunas actividades están exentas: por ejemplo, la asistencia sanitaria de profesionales médicos, la enseñanza reglada, los seguros o el alquiler de vivienda. Ese IVA que cobras no es tuyo: lo declaras e ingresas cada trimestre en el modelo 303.
Si vendes a un comerciante minorista que no es una sociedad mercantil y está en el recargo de equivalencia, tienes que sumar además ese recargo: 5,2 % en general, 1,4 % en los productos al 10 % y 0,5 % en los del 4 %.
La retención de IRPF: 15 % o 7 %
Solo hay retención si eres profesional (diseñador, abogado, consultor, formador…) y tu cliente está obligado a retener: una empresa, una entidad o un autónomo que te paga dentro de su actividad. Si facturas a un particular, no hay retención. La retención del IRPF general es el 15 %, y la reducida para quien empieza, el 7 %.
Si tu actividad es empresarial (una tienda, un taller) y tributas en estimación directa, en general no te retienen nada. En estimación objetiva (módulos), algunas actividades llevan una retención del 1 %. Y las actividades agrícolas y ganaderas tienen una retención del 1 % o el 2 %, sea cual sea su método.
Este es el cálculo con una factura de un profesional de 1.000 euros de base, con el IVA general:
Concepto
Retención general (15 %)
Si acabas de empezar (7 %)
Base imponible
1.000 €
1.000 €
IVA (21 % de la base)
+ 210 €
+ 210 €
Retención de IRPF (sobre la base)
− 150 €
− 70 €
Total a cobrar
1.060 €
1.140 €
Esa retención la ingresa tu cliente en Hacienda con su declaración de retenciones, y tú la descuentas de tu pago fraccionado del modelo 130. Si en el año anterior al menos el 70 % de tus ingresos como profesional tuvo retención, no estás obligado a presentar ese modelo. A principios de año cada cliente te dará su certificado de retenciones con lo que te retuvo.
La retención del 7 % si acabas de empezar como profesional
Es un alivio de liquidez poco conocido para los nuevos autónomos: durante el año en que empiezas tu actividad profesional y los dos años siguientes, tu cliente te retiene un 7 % en lugar del 15 %. En esta factura de 1.000 euros de base, eso son 80 euros más que cobras al momento.
Tiene dos condiciones:
No haber ejercido ninguna actividad profesional en el año anterior a la fecha en que empiezas.
Comunicárselo a tu cliente por escrito: que estás en el año de inicio o en uno de los dos siguientes y que no tuviste actividad profesional el año anterior. Tu cliente tiene que conservar esa comunicación debidamente firmada.
Vale solo para actividades profesionales, no para las empresariales.
El 7 % no es un descuento del impuesto: es un adelanto menor. Lo que no te retienen ahora lo ajustas en tu declaración de la renta, pero mientras arrancas tienes más dinero disponible cada mes.
Es un alivio de liquidez distinto de la tarifa plana de autónomos, que rebaja la cuota de autónomos que pagas a la Seguridad Social, y del cálculo final del impuesto en tu declaración de la renta, en el que restas tus gastos deducibles.
Estas reglas son las del territorio común. El País Vasco y Navarra tienen su propio IRPF: si tu domicilio fiscal está allí, consulta con tu hacienda foral los porcentajes que te tocan.
💰 Además de que te retengan solo un 7 %, comprueba en unos segundos qué otras ayudas puedes pedir como nuevo autónomo 🔍✨
Antes de la primera factura tienes que darte de alta en el Censo de Empresarios, Profesionales y Retenedores de Hacienda, con la declaración censal. Si un cliente te pide que acredites el alta, sirve el certificado de situación censal. Con eso hecho, el proceso es, en general, este:
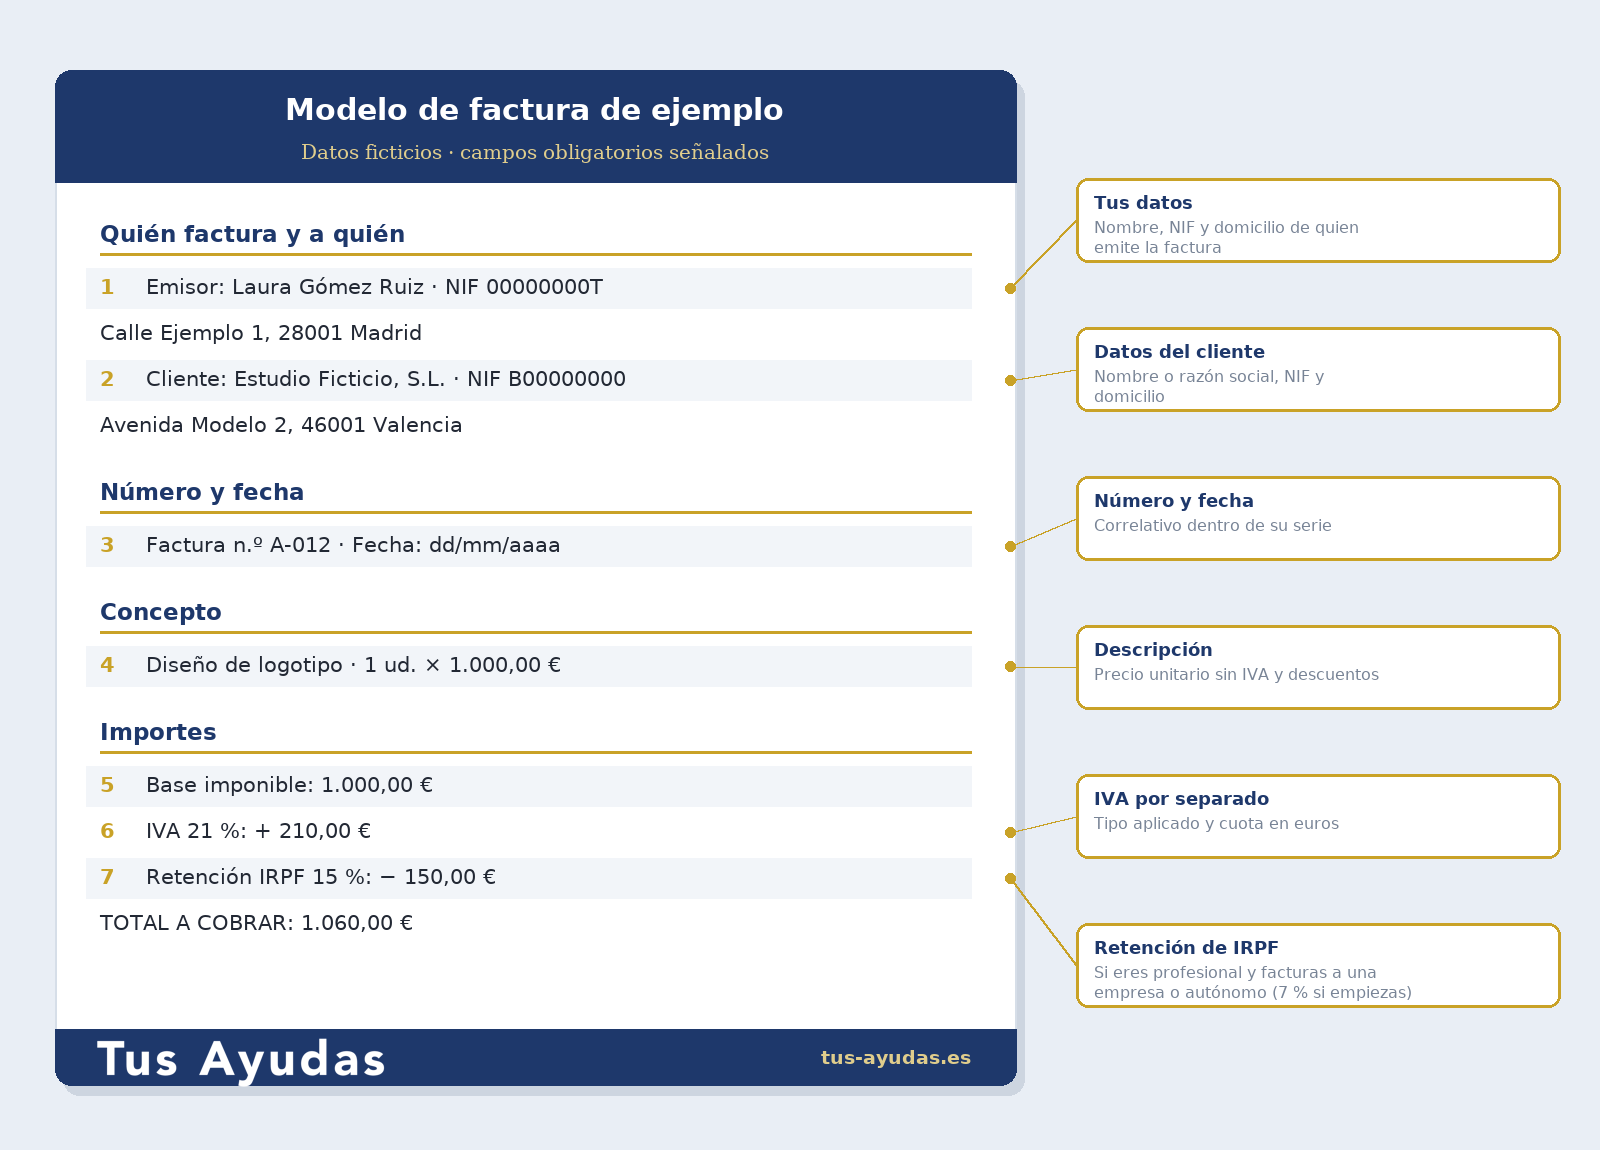
Pon tus datos: nombre y apellidos o razón social, NIF y domicilio.
Pon los de tu cliente: nombre o razón social, NIF y domicilio.
Numera la factura con el siguiente número de tu serie y pon la fecha.
Describe lo que facturas: concepto, cantidad, precio unitario sin IVA y descuentos.
Calcula la base imponible sumando las líneas.
Añade el IVA con su tipo y su cuota por separado (y el recargo de equivalencia, si toca).
Resta la retención de IRPF si tu cliente tiene que retenerte.
Indica el total a cobrar y, si quieres, la forma de pago y tu cuenta bancaria.
Aquí tienes cómo queda una factura de ejemplo con todos los datos obligatorios señalados (los nombres y números son ficticios):
La factura se hace en el momento de la operación. Si tu cliente es una empresa o un autónomo, tienes que hacerla antes del día 16 del mes siguiente. Solo hay un original, que envías a tu cliente, y tú te quedas una copia.
Para no empezar de cero, aquí tienes ese mismo modelo de factura en blanco, con las casillas de IVA, recargo y retención:
Descarga gratis el modelo de factura
En blanco, con todas las casillas: rellénalo en Word o imprímelo en PDF
Factura completa, simplificada o rectificativa: cuál te toca
La completa es la que hemos visto. Pero hay otras dos que vas a necesitar tarde o temprano.
Factura simplificada (el antiguo ticket)
Puedes hacer una factura simplificada, sin los datos del cliente, cuando el importe no pasa de 400 euros, IVA incluido. El límite sube a 3.000 euros, IVA incluido, en actividades como las ventas al por menor, la hostelería y restauración, el transporte de personas, la peluquería o los aparcamientos. Si tu cliente es una empresa o un autónomo y te lo exige, tienes que añadir su NIF y su domicilio y poner la cuota de IVA por separado. No se puede usar en las entregas intracomunitarias de bienes ni en las ventas a distancia.
Factura rectificativa
Se hace cuando la factura original tenía un error (faltaba un dato obligatorio o el IVA estaba mal calculado) o cuando hay que cambiar la base imponible, por ejemplo por una devolución o un descuento posterior. Tiene que identificar la factura que corrige, ir en su serie propia y emitirse en cuanto conozcas el error, siempre antes de que pasen cuatro años. Con VeriFactu, tu programa no te dejará borrar ni modificar una factura ya registrada: cualquier corrección o anulación queda anotada en un nuevo registro y la original se conserva intacta. Si lo que hay que corregir es el contenido de la factura, se hace con una rectificativa.
Cuándo no hace falta factura o va sin IVA español
Las operaciones exentas de IVA, en general, no obligan a hacer factura; es el caso de los seguros y los servicios financieros exentos. Pero sí tienes que hacerla en la asistencia sanitaria de médicos y de dentistas, en el transporte de enfermos y en algunos otros supuestos.
Si facturas servicios a una empresa de otro país de la Unión Europea, en general la factura va sin IVA español y con la mención «inversión del sujeto pasivo»: tú tienes que estar dado de alta en el registro de operadores intracomunitarios y tu cliente te da su NIF-IVA.
Con qué hacerla: a mano, plantilla, programa o la aplicación gratuita de Hacienda
Una factura vale igual hecha a mano que con un programa: lo que importa es que lleve los datos. Lo que cambia es VeriFactu, el reglamento que obliga a usar programas de facturación adaptados para que ninguna factura se pueda borrar ni alterar sin dejar rastro. Estas son las fechas vigentes a 28 de octubre de 2026:
1 de enero de 2027, en territorio común, para quienes tributan por el Impuesto sobre Sociedades.
1 de julio de 2027, en territorio común, para el resto, incluidos los autónomos que tributan por el IRPF.
El 5 de octubre de 2026, Hacienda anunció que prevé aplazarlo hasta octubre de 2028, pero ese aplazamiento todavía no está aprobado: hasta que lo esté, cuentan las fechas de arriba. Lo tienes todo en nuestra página de VeriFactu para autónomos.
Importante
VeriFactu no se aplica si haces las facturas a mano, ni si usas un Word o un Excel exclusivamente para escribir los datos, expedir la factura, imprimirla y guardarla. Si la hoja de cálculo hace algo más, Hacienda puede considerarla un sistema de facturación y exigirte que esté adaptado. Tampoco afecta a quienes están en el SII ni a quienes tienen su domicilio fiscal en el País Vasco o Navarra.
La aplicación gratuita VERI*FACTU de la AEAT
Si emites pocas facturas y no quieres pagar un programa, la Agencia Tributaria tiene una aplicación gratuita VERI*FACTU en su sede electrónica, pensada justo para ese caso. Al ser de Hacienda, ya cumple el reglamento, y cada factura sale con su código QR, como las de cualquier programa adaptado. Para entrar necesitas tu certificado digital, el DNI electrónico o la Cl@ve Móvil. Ojo: no emite facturas simplificadas, así que cada factura lleva los datos del cliente. Si prefieres un programa de pago, sea cual sea, tiene que estar adaptado igual.
No la confundas con la factura electrónica obligatoria
La factura electrónica obligatoria entre empresas y autónomos es otra obligación distinta de VeriFactu y, a 28 de octubre de 2026, todavía no se exige. Empezará 12 meses después del 6 de octubre de 2026 para quienes facturan más de 8 millones de euros al año y 24 meses después para el resto. Hacienda ya ha regulado, además, una solución pública y gratuita de facturación electrónica, de uso voluntario, que no es la misma que la aplicación VERI*FACTU.
Cuánto tiempo hay que guardar las facturas
Guarda las facturas que emites y las que recibes durante cuatro años, que es el plazo que tiene Hacienda para revisar tus impuestos. Pero como empresario, el Código de Comercio te obliga a conservar la documentación de tu negocio seis años, así que lo prudente es guardarlas ese tiempo. Te harán falta para las declaraciones del calendario del contribuyente y para pedir ayudas en las que te piden justificar ingresos, como las ayudas para emprendedores.
Atención
No expedir factura cuando toca es una infracción tributaria grave con multa del 2 % del importe de las operaciones (300 euros por operación si no se puede conocer el importe); expedirla incumpliendo los requisitos, del 1 %.
Otras preguntas frecuentes
🌍¿Puedo hacer una factura en inglés o cobrarla en otra moneda?
Sí. La factura puede estar en cualquier lengua y los importes en cualquier moneda, con una condición: la cuota de IVA tiene que aparecer en euros. Si Hacienda revisa tus facturas, puede pedirte una traducción al castellano o a otra lengua oficial de España.
🗓️¿Puedo hacer una sola factura al mes a un cliente fijo?
Sí. Puedes reunir en una misma factura los trabajos que hayas hecho para ese cliente en fechas distintas, siempre que todos sean del mismo mes natural. Es lo que se llama factura recapitulativa y te ahorra numerar una factura por cada encargo pequeño.
🏝️¿Cómo factura un autónomo de Canarias, Ceuta o Melilla?
En Canarias se aplica el IGIC y en Ceuta y Melilla el IPSI, en lugar del IVA, porque esos territorios quedan fuera de él. En la retención de IRPF, si tus rendimientos dan derecho a la deducción por rentas obtenidas en Ceuta o Melilla, los porcentajes bajan un 60 %: el 15 % se queda en el 6 % y el 7 %, en el 2,8 %.
👤¿Tengo que hacer factura si trabajo para un particular?
Por regla general, sí: la obligación de facturar no depende de quién sea tu cliente (salvo, en general, en las operaciones de seguros y las financieras exentas). Lo que cambia con un particular es el total: como no está obligado a retenerte, no restas IRPF y cobras la base más el IVA. En un trabajo de 1.000 € de base con el IVA general, cobrarías 1.210 €.
Periodista (Graduado en Periodismo). Ha trabajado como redactor en Europa Press y en El Español (Omicrono y El Androide Libre), donde firmaba como Alex Branco. Desde 2025 se especializa en ayudas, subvenciones y prestaciones públicas en Tus-Ayudas.es, donde redacta la mayoría de las guías y verifica cada dato en fuentes oficiales (BOE, boletines autonómicos y Seguridad Social).