El modelo 115 es el impreso con el que quien paga un alquiler ingresa en Hacienda el 19 % que le ha retenido al propietario. La duda de partida suele ser la misma: si alquilo un piso, ¿me toca retener? La respuesta corta es que casi seguro no, y el motivo es que la obligación no depende de que el inmueble sea una vivienda: depende de quién paga. Te explicamos quién está obligado, cuánto se retiene, los plazos de cada trimestre (ojo con el de enero, que no es el mismo que el del modelo 130) y qué pasa si te tocaba retener y no lo hiciste, dentro de nuestra sección de fichas de trámites y organismos.
Índice
Qué es el modelo 115 y para qué sirve
El modelo 115 es la autoliquidación de las retenciones sobre el alquiler de inmuebles urbanos. Funciona así: cuando alguien obligado a retener paga un alquiler de un contrato de arrendamiento, no le entrega al propietario todo el dinero. Se queda un 19 % y lo ingresa en Hacienda a nombre de ese propietario, que después lo recupera en su declaración.
Dicho de otro modo, el dinero del 115 no es del que lo presenta: es un adelanto del impuesto del casero (su IRPF si es un particular, el Impuesto sobre Sociedades si el arrendador es una empresa) que pasa por las manos del inquilino. La misma lógica que el modelo 111 con las nóminas y las facturas de profesionales, pero aplicada a los alquileres.
Si eres el propietario y te retienen, no pierdes ese dinero: se te descuenta en la declaración de la renta como pago a cuenta, y si te han retenido más de lo que te toca pagar, Hacienda te devuelve la diferencia.
Quién tiene que presentar el modelo 115 y quién no
Aquí está el 90 % de las dudas, y casi todas nacen del mismo malentendido.
No depende de que sea vivienda: depende de quién paga
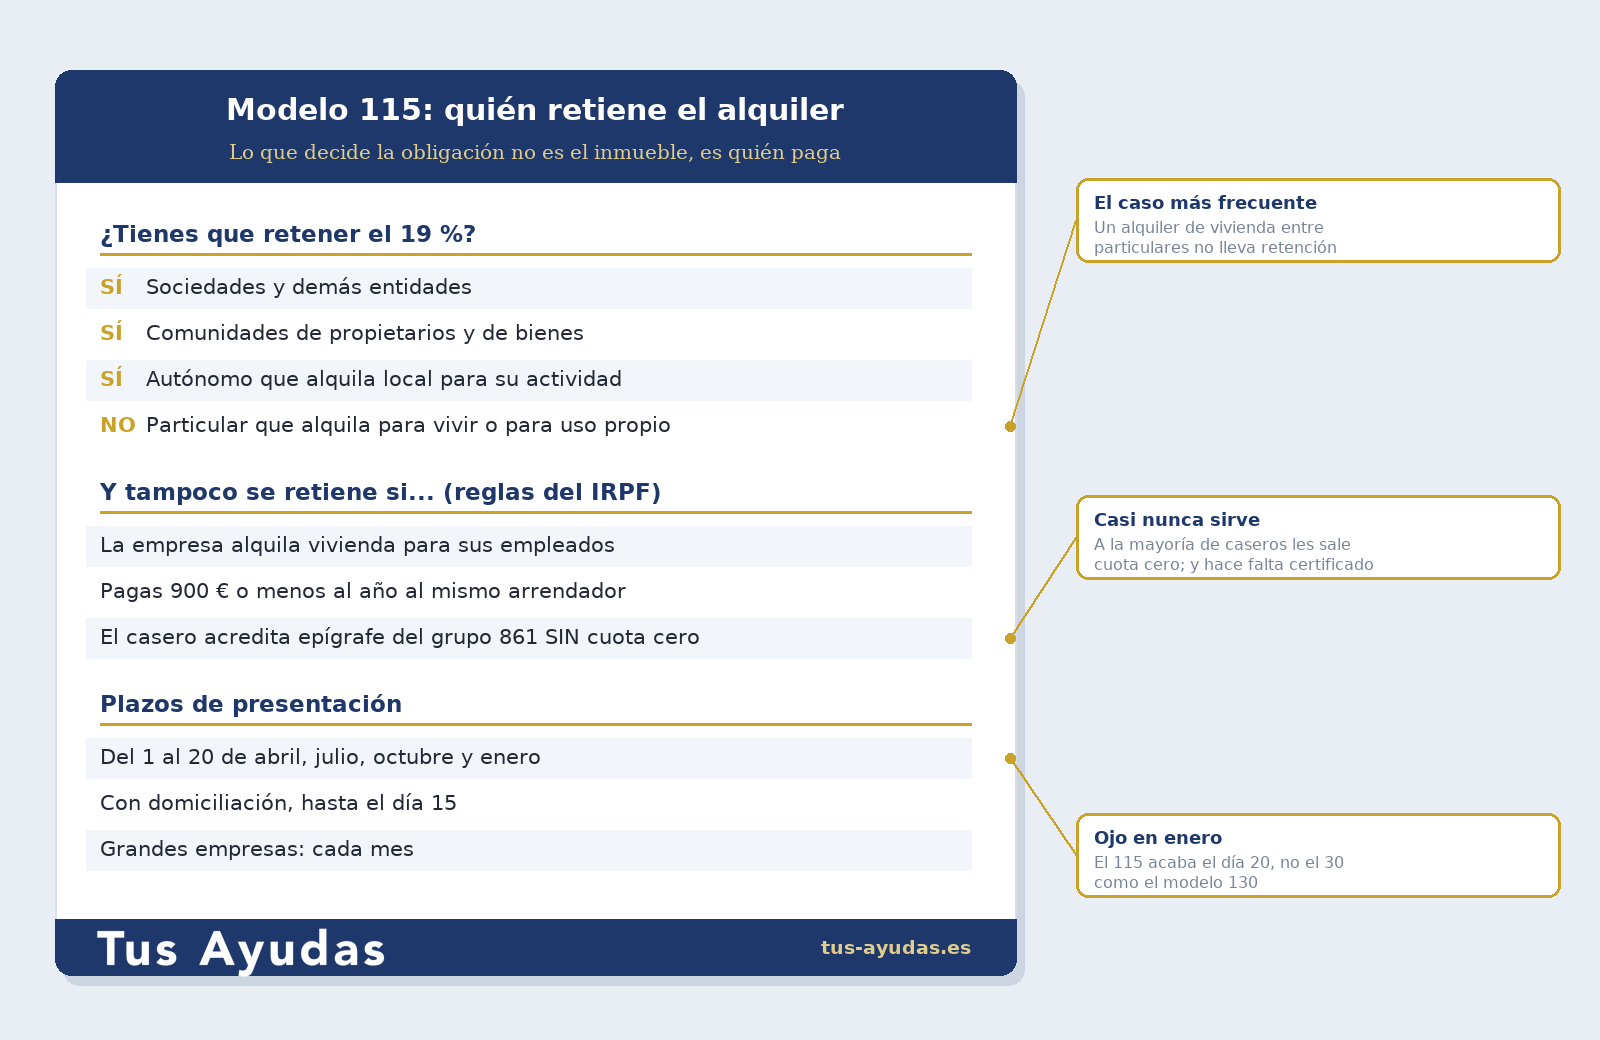
La ley somete a retención cualquier alquiler de inmueble urbano, sea vivienda, local, trastero, oficina o plaza de garaje. Lo que decide es quién paga la renta. Solo están obligados a retener:
Las personas jurídicas: sociedades y demás entidades.
Las comunidades de propietarios y las entidades en régimen de atribución de rentas (comunidades de bienes, sociedades civiles).
Los autónomos y profesionales, cuando pagan el alquiler en el ejercicio de su actividad: el local de una tienda, el despacho de una gestoría o la nave de un taller. Es la situación de quien acaba de darse de alta como autónomo con local propio.
De ahí salen las dos consecuencias prácticas que te interesan:
Un particular que alquila un piso para vivir no retiene nunca, ni presenta el modelo 115. Su casero declara ese alquiler en su renta y punto, igual que ocurre con cualquier alquiler de vivienda normal.
El mismo autónomo que no retiene por el piso donde vive sí tiene que retener por el local o el despacho que alquila para trabajar. No cambia el inmueble: cambia para qué lo usa.
Importante
Si alquilas un local, un trastero o una plaza de garaje como particular y para uso propio, sin actividad económica detrás, tampoco retienes, aunque no sea una vivienda. La obligación es del que paga en el ejercicio de una actividad, no del tipo de inmueble.
Los tres casos en los que no hay que retener
Aun estando obligado, el reglamento del IRPF deja fuera tres supuestos:
Caso
Detalle
Vivienda para empleados
La empresa alquila una vivienda para sus trabajadores
Alquileres pequeños
Lo pagado al mismo arrendador no supera 900 € al año, sin contar el IVA
Arrendador dado de alta en el IAE
El arrendador tributa en un epígrafe del grupo 861 y por esa actividad le sale cuota distinta de cero, es decir, paga IAE por alquilar. Ojo: a la mayoría de caseros particulares les sale cuota cero, así que esta excepción no les vale
El tercero tiene truco y conviene saberlo antes de fiarse: no basta con que el casero te diga que está en ese epígrafe. Tiene que entregarte un certificado de la Agencia Tributaria, y ese certificado solo vale para el año natural en que se expide. Si no lo tienes y no retienes, el problema es tuyo.
Atención
Si el arrendador es una sociedad, la lista de excepciones es otra, la del reglamento del Impuesto sobre Sociedades, que añade el arrendamiento financiero (leasing) de inmuebles urbanos. No son la misma lista y no conviene mezclarlas.
Cuánto se retiene: el 19 % y sobre qué se calcula
El tipo es el 19 %, un porcentaje fijo que no depende de los tramos del IRPF del propietario, y lleva vigente desde el 1 de enero de 2016. Antes fue del 21 % (entre 2012 y 2014) y del 20 % y el 19,5 % durante 2015, así que cualquier cifra distinta que encuentres es de un ejercicio cerrado.
Lo que más se falla no es el porcentaje, sino la base: el 19 % se aplica sobre todos los conceptos que le pagas al arrendador (la renta, la comunidad, el IBI que te repercuta, las obras), pero excluyendo el IVA.
Ejemplo de un local a 1.000 euros al mes:
Concepto
Importe
Renta mensual
1.000 €
IVA (21 %)
210 €
Retención (19 % de 1.000 €)
190 €
Lo que le transfieres al casero
1.020 €
Lo que ingresas con el 115
190 €
El casero cobra 1.020 euros, de los que 210 son el IVA que después ingresa él en Hacienda: a efectos de su renta ha ingresado 1.000 y tiene 190 euros ya pagados a cuenta. El alquiler de local lleva IVA; el de vivienda está exento solo si se destina exclusivamente a vivienda, así que no lo está si se alquila para subarrendarlo, si el arrendador presta servicios propios de la industria hotelera o si una empresa alquila el piso para usarlo como oficina.
💸 Antes de cerrar el trimestre, comprueba en unos segundos qué ayudas puedes pedir como autónomo 📋✨
Cuando el inmueble está en Ceuta o Melilla y el arrendador tiene derecho a la deducción por rentas obtenidas allí, el porcentaje se reduce un 60 %: se queda en el 7,6 %.
Plazos del modelo 115: los cuatro trimestres
Se presenta del 1 al 20 de abril, julio, octubre y enero. Y aquí va el aviso que más recargos evita:
Importante
El cuarto trimestre del modelo 115 se presenta del 1 al 20 de enero, no hasta el 30. El plazo largo de enero es el del modelo 130, y confundirlos es un recargo automático. Si domicilias el pago, el plazo se acorta al día 15.
Trimestre
Periodo que declara
Plazo
Si domicilias
1T
Enero a marzo
Del 1 al 20 de abril
Hasta el 15 de abril
2T
Abril a junio
Del 1 al 20 de julio
Hasta el 15 de julio
3T
Julio a septiembre
Del 1 al 20 de octubre
Hasta el 15 de octubre
4T
Octubre a diciembre
Del 1 al 20 de enero
Hasta el 15 de enero
Si el último día cae en sábado o festivo, se traslada al primer día hábil siguiente.
Las grandes empresas, las que facturaron más de 6.010.121,04 euros el año anterior, lo presentan cada mes, del 1 al 20 del mes siguiente, con una excepción: el de julio se presenta junto con el de agosto, hasta el 20 de septiembre.
Cómo se rellena el modelo 115
Antes del primer 115 hay que darse de alta en la obligación de retener con el modelo 036. Es una obligación censal previa: el alta hay que declararla antes de practicar la primera retención, no cuando llega el trimestre. Es el mismo trámite con el que se comunica cualquier alta o cambio a la Agencia Tributaria.
El modelo en sí es corto, cinco casillas:
Casilla 1: número de perceptores, es decir, cuántos arrendadores distintos te han cobrado alquiler en el trimestre.
Casilla 2: base de las retenciones, la suma de lo pagado sin IVA.
Casilla 3: retenciones e ingresos a cuenta, el 19 % de la casilla 2.
Casilla 4: resultado a ingresar de declaraciones anteriores del mismo periodo, solo si presentas una complementaria.
Casilla 5: resultado a ingresar, la casilla 3 menos la 4.
Descarga el modelo 115 relleno como ejemplo
Un trimestre completo con datos ficticios, las cinco casillas y siete comprobaciones antes de presentarlo
Cómo se presenta y las dos obligaciones que lo acompañan
Un particular o un autónomo puede presentarlo por internet con certificado digital o Cl@ve, o imprimir la predeclaración desde la sede y pagarla en el banco. Las sociedades anónimas y limitadas, las administraciones públicas y las grandes empresas están obligadas a hacerlo por internet con certificado.
Y si retienes, tienes dos obligaciones más con el casero que suelen olvidarse:
Decirle el porcentaje aplicado cada vez que le pagas.
Entregarle un certificado anual de retenciones antes de que se abra el plazo de la declaración de la renta, para que pueda descontárselas.
Si has pagado alquiler pero no tocaba retener por su importe (por ejemplo, menos de 900 euros al año al mismo casero), sí presentas el 115 a cero.
Si ese trimestre no has pagado ningún alquiler sujeto a retención, no presentas nada.
Lo dice el reglamento con esas dos palabras: hay declaración negativa cuando has pagado rentas sujetas y no tocaba retener por su cuantía, y no la hay cuando no has pagado rentas sujetas. Si dejas de alquilar del todo, revisa en el modelo 036 si procede dar de baja la obligación.
Qué pasa si no retienes o presentas fuera de plazo
Aquí el 115 es bastante más severo que el modelo 130, porque el dinero que se juega no es tuyo.
Si estabas obligado a retener y no lo hiciste, Hacienda te reclama a ti ese importe aunque nunca se lo descontaras al casero: la ley dice expresamente que no haber retenido no te libra de ingresar. Y si llega un requerimiento con cantidades retenidas sin ingresar, la infracción nunca es leve: la multa es proporcional y arranca en el 50 % de lo no ingresado. Arrastrar una deuda así además te cierra la puerta a cualquier subvención, porque casi todas exigen el certificado de estar al corriente de pago.
En cambio, si regularizas tú antes de que Hacienda te reclame, se aplican los recargos normales: un 1 %, más otro 1 % por cada mes completo de retraso, y un 15 % pasados doce meses. La multa fija de 200 euros (100 si lo presentas por tu cuenta) solo aparece cuando el 115 era negativo y se presentó tarde.
Buena noticia si eres el casero: si tu inquilino estaba obligado a retener y no lo hizo, tú puedes descontarte igualmente en tu renta la cantidad que te tendrían que haber retenido. El problema es del retenedor, no tuyo.
El modelo 180, el resumen anual del 115
Los cuatro 115 del año se resumen en el modelo 180, que presenta el mismo que retuvo, del 1 al 31 de enero del año siguiente. Si el 31 cae en fin de semana pasa al siguiente día hábil.
No es un trámite mecánico: el 180 exige identificar a cada arrendador y la referencia catastral de cada inmueble alquilado, así que conviene tener esos datos recogidos desde el primer trimestre y no buscarlos en enero. La referencia catastral la puedes consultar en el Catastro.
Modelo 115, 111, 216 y 123: cuál te toca
Se confunden porque los cuatro son retenciones trimestrales, pero declaran cosas distintas:
Modelo
Qué retención declara
Resumen anual
115
Alquiler de inmuebles urbanos
180
111
Nóminas y facturas de profesionales
190
216
Alquiler cuyo propietario es no residente sin establecimiento en España
296
123
Subarriendo, cuando quien lo cobra lo declara como capital mobiliario
193
El modelo 111 es el hermano más conocido, porque lo presenta casi cualquier autónomo con trabajadores. El caso del propietario no residente es el que más problemas da: si el dueño del local vive fuera de España y no tiene aquí establecimiento permanente, la retención no va por el 115, va por el modelo 216, y el tipo es el del impuesto de no residentes, no este 19 %.
Si eres el propietario: cómo recuperas lo retenido
Todo lo que te hayan retenido durante el año se descuenta en tu declaración de la renta como pago a cuenta, junto con el resto de retenciones. Si la suma supera lo que te toca pagar, Hacienda te devuelve el exceso.
Para eso necesitas el certificado de retenciones que está obligado a darte tu inquilino. Si no te lo entrega, reclámaselo antes de la campaña: los datos fiscales de la Agencia Tributaria no siempre lo recogen todo, y es tu dinero. Si además compaginas el alquiler con otra actividad y presentas el modelo 130, o el alquiler es tu actividad principal, revisa las deducciones del IRPF y los trucos para pagar menos cuando llegue el momento.
Otras preguntas frecuentes
🏠¿Tengo que retener si alquilo un piso para vivir?
No. Solo retienen las sociedades y demás entidades, las comunidades de propietarios y de bienes, y los autónomos cuando alquilan para su actividad. Si alquilas una vivienda para vivir en ella, no retienes ni presentas el modelo 115. Y lo mismo ocurre con un local, un trastero o un garaje que alquiles como particular para uso propio: lo que decide no es el tipo de inmueble, es quién paga y para qué.
📅¿Cuándo se presenta el modelo 115?
Del 1 al 20 de abril, julio, octubre y enero, y hasta el día 15 si domicilias el pago. Ojo con el cuarto trimestre: acaba el 20 de enero, no el 30 como el modelo 130. Las grandes empresas, las que facturaron más de 6.010.121,04 euros el año anterior, lo presentan cada mes.
🧾¿Sobre qué importe se calcula el 19 %?
Sobre todo lo que le pagas al arrendador (la renta, la comunidad, el IBI que te repercuta o las obras), pero excluyendo el IVA. En un local de 1.000 euros más 21 % de IVA, la retención son 190 euros y le transfieres 1.020 euros.
⚠️¿Qué pasa si tenía que retener y no lo hice?
Hacienda te reclama ese dinero a ti aunque nunca se lo descontaras al casero: no haber retenido no libra de ingresar. Y si llega un requerimiento con retenciones sin ingresar, la infracción nunca es leve y la multa arranca en el 50 % de lo no ingresado.
Periodista (Graduado en Periodismo). Ha trabajado como redactor en Europa Press y en El Español (Omicrono y El Androide Libre), donde firmaba como Alex Branco. Desde 2025 se especializa en ayudas, subvenciones y prestaciones públicas en Tus-Ayudas.es, donde redacta la mayoría de las guías y verifica cada dato en fuentes oficiales (BOE, boletines autonómicos y Seguridad Social).